Le permis de conduire représente souvent un investissement difficile à absorber en une seule fois. Entre l’inscription, le code, les heures de conduite, l’examen et les frais annexes, le budget peut rapidement dépasser les premières estimations. Pour financer son permis de conduire sans fragiliser ses finances, il faut donc raisonner comme pour un véritable projet, en prévoyant chaque dépense et en choisissant une formation cohérente avec son niveau.
Cette approche budgétaire conduit naturellement à réfléchir au choix de l’auto-école, car une formation adaptée permet de mieux utiliser chaque heure de conduite. Pour approfondir les critères de sélection d’une formation locale, l’article consacré à l’auto-école à Montfermeil apporte un éclairage utile sur l’adéquation entre le profil du candidat, l’organisation des leçons et le budget disponible. Prendre le temps de comparer les méthodes et l’accompagnement proposés aide à construire un parcours plus lisible, avec des dépenses mieux anticipées.
Commencer par calculer le coût réel du permis
La première erreur consiste à retenir uniquement le prix d’une formule affiché au moment de l’inscription. Ce montant peut couvrir une base d’heures, mais le coût final dépend du nombre de leçons nécessaires, des éventuelles présentations à l’examen et des frais administratifs prévus au contrat. Le bon réflexe consiste à établir un budget en quatre blocs : la formation théorique, la conduite, les examens et les dépenses annexes.
La formation au code
Le code peut être préparé en salle, en ligne ou avec une formule mixte. Le prix varie selon l’accompagnement choisi et les services inclus. Au-delà du tarif, il faut regarder la durée d’accès aux entraînements, la possibilité de poser des questions et la présence de corrections détaillées. Une préparation peu coûteuse mais mal suivie peut allonger le délai avant l’examen et générer des dépenses supplémentaires.
Les heures de conduite
La conduite constitue généralement la part la plus variable du budget. Une estimation réaliste doit distinguer les heures incluses dans la formule initiale et celles qui pourraient être nécessaires ensuite. Par exemple, une formule comprenant 20 heures à 55 euros représente 1 100 euros pour la conduite. Si 8 heures supplémentaires sont nécessaires, elles ajoutent 440 euros au budget, sans compter les autres frais. Cet exemple n’est pas un tarif de référence, mais une méthode simple pour mesurer l’effet de quelques heures additionnelles.
Les frais à ne pas oublier
Le budget doit aussi intégrer les frais liés à l’évaluation initiale, à l’inscription, au passage du code, à la présentation à l’épreuve pratique ou à d’éventuelles démarches administratives. Les conditions varient selon la structure et la situation du candidat. Demander un devis détaillé, avec les prestations incluses et celles facturées séparément, permet de comparer des offres sur une base réellement équivalente.
Une règle pratique fonctionne bien sur le terrain : prévoir une enveloppe de sécurité correspondant à quelques heures de conduite en plus. Elle ne signifie pas que ces heures seront forcément utilisées. Elle évite simplement de devoir interrompre la formation ou de modifier son financement au dernier moment.
Répartir les dépenses sur plusieurs mois
Financer son permis de conduire devient plus accessible lorsque le montant total est transformé en échéances supportables. Un permis estimé à 1 500 euros peut représenter 125 euros par mois sur douze mois, avant prise en compte des aides éventuelles. Avec un objectif mensuel clairement défini, il devient plus facile de choisir une date d’inscription et de suivre l’avancement du projet.
Construire un calendrier financier
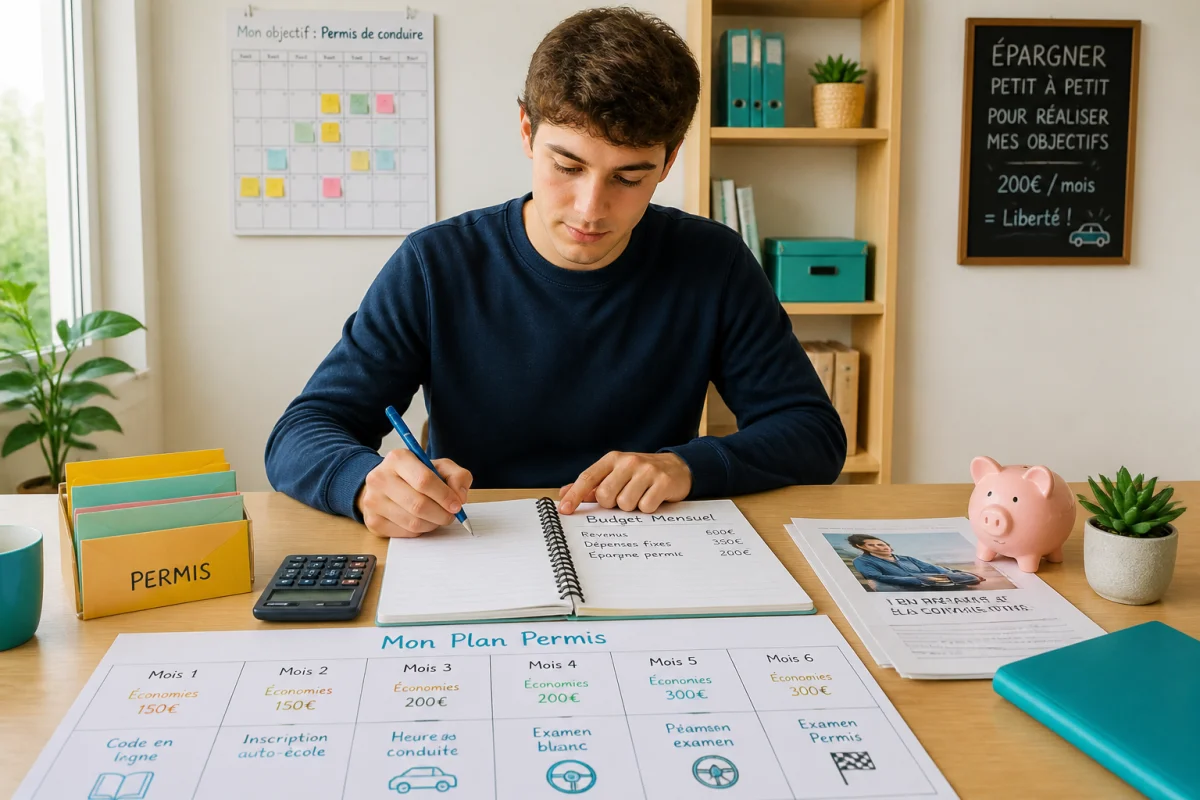
Commencez par inscrire les dépenses dans l’ordre où elles interviendront. Le code arrive généralement en premier, puis les leçons de conduite, l’examen et les éventuelles heures de perfectionnement. Cette chronologie permet d’éviter de mobiliser toute l’épargne dès le début et de conserver une réserve pour la phase pratique.
Une méthode efficace consiste à créer un compte ou une enveloppe dédiée au permis. Chaque versement mensuel y est affecté avant les dépenses courantes. Même une somme modeste devient utile si elle est régulière. Pour un candidat qui peut consacrer 100 euros par mois, une économie supplémentaire de 25 euros par semaine permet déjà d’accélérer l’épargne sans attendre une rentrée d’argent exceptionnelle.
Adapter le rythme des leçons
Le rythme de conduite influence aussi le coût final. Des séances trop espacées peuvent obliger à reprendre certaines notions, tandis qu’un planning régulier favorise la progression. Le meilleur rythme dépend du temps disponible, du niveau du candidat et de sa capacité à financer les leçons. L’objectif est de trouver une cadence suffisamment fréquente pour maintenir les acquis, sans provoquer de tension sur le budget.
Les principales solutions pour financer son permis
Plusieurs dispositifs peuvent compléter une épargne personnelle. Leur accès dépend de l’âge, du statut, du type de permis, de la situation professionnelle et des règles en vigueur au moment de la demande. Il faut donc vérifier les conditions directement auprès de l’organisme compétent et demander à l’auto-école quels justificatifs sont nécessaires.
Le compte personnel de formation
Le CPF peut financer certaines formations au permis lorsque les conditions prévues par la réglementation sont réunies. Le montant disponible doit être consulté sur la plateforme officielle dédiée au compte personnel de formation. Avant de valider une inscription, vérifiez que la formation choisie est éligible, que le permis concerné entre dans le dispositif et que le projet répond aux critères applicables à votre situation professionnelle.
Le CPF ne doit pas être considéré comme une simple remise commerciale. Il s’agit d’un droit mobilisable dans un cadre précis. Une vérification attentive de l’éligibilité et du reste à payer permet d’éviter une mauvaise estimation du budget.
Le permis à un euro par jour
Le dispositif du permis à un euro par jour repose sur un prêt destiné à faciliter l’accès à la formation, avec des conditions encadrées. Il s’adresse notamment à certains jeunes et peut concerner la préparation de plusieurs catégories de permis selon les règles en vigueur. Le candidat doit se rapprocher d’une auto-école participante et d’un établissement financier afin de connaître les conditions applicables à son dossier.
Les aides liées à l’emploi ou à la situation locale
France Travail, une mission locale, une collectivité territoriale ou un autre organisme d’accompagnement peuvent proposer une aide selon le profil du candidat et son projet. Ces soutiens sont souvent liés à l’accès à l’emploi, à une formation ou à la mobilité. Les budgets disponibles et les critères pouvant évoluer, le plus utile est de présenter un dossier concret avec un devis, un calendrier de formation et une explication de l’impact du permis sur le projet professionnel.
Les salariés, apprentis, demandeurs d’emploi et jeunes accompagnés ne disposent pas forcément des mêmes solutions. Une démarche auprès de plusieurs interlocuteurs peut révéler un financement complémentaire qui n’apparaît pas lors d’une première recherche.
Comparer les auto-écoles autrement que par le prix
Le tarif affiché est un indicateur, mais il ne suffit pas à déterminer le coût final. Une formation légèrement plus chère peut être mieux organisée et permettre une progression plus régulière. À l’inverse, une formule très basse peut exclure des prestations dont le candidat aura besoin plus tard. La comparaison doit porter sur le contenu précis, le suivi et la cohérence avec le profil du futur conducteur.
Vérifier ce qui est inclus
Demandez combien d’heures sont comprises, comment se déroule l’évaluation initiale, quels supports sont accessibles pour le code et quelles règles s’appliquent en cas d’heure supplémentaire. Les modalités de présentation aux examens doivent également être clairement expliquées. Ces réponses permettent de distinguer le prix d’appel du coût réellement prévisible.
Évaluer la qualité de l’organisation
Une auto-école adaptée doit pouvoir proposer un planning compatible avec les contraintes du candidat. La disponibilité des créneaux, la continuité du suivi et la clarté des échanges influencent directement la durée de la formation. Un candidat qui travaille en horaires décalés n’aura pas les mêmes besoins qu’un étudiant disponible en journée.
Tenir compte de son niveau de départ
Un débutant complet, une personne ayant déjà conduit accompagnée et un candidat qui reprend après plusieurs années ne doivent pas forcément choisir la même formule. L’évaluation initiale sert à identifier les besoins réels et à éviter de payer des prestations inadaptées. Elle constitue aussi une base utile pour discuter d’un parcours progressif et d’un budget crédible.
Réduire le coût sans ralentir la progression
Réduire la facture ne consiste pas à supprimer systématiquement des heures. Le meilleur levier est de limiter les heures peu productives et de préparer chaque séance. Relire les corrections du code, revoir les notions travaillées et arriver avec un objectif précis permettent d’utiliser davantage la leçon pour la pratique.
La conduite accompagnée peut aussi constituer une piste intéressante pour les candidats qui remplissent les conditions et disposent d’un accompagnateur adapté. Le temps de conduite réalisé dans ce cadre renforce l’expérience et peut aider à aborder l’examen avec davantage de régularité. Les modalités, l’âge requis et les obligations de formation doivent être confirmés auprès d’une auto-école.
Enfin, il vaut mieux éviter de changer de formule ou d’auto-école uniquement pour une différence de prix mal comprise. Avant toute décision, comparez le reste à payer, le contenu de l’accompagnement et le calendrier proposé. Une décision prise sur des données complètes protège mieux le budget qu’une économie apparente.
Les erreurs qui déséquilibrent le budget
La première erreur est de prévoir uniquement le tarif de départ. La deuxième consiste à attendre le dernier moment pour rechercher les aides, alors que certaines demandes nécessitent des justificatifs ou une validation préalable. La troisième est de choisir une formule sans vérifier sa compatibilité avec ses disponibilités, ce qui peut entraîner des séances espacées et une progression moins régulière.
Il faut également éviter de financer le permis avec une mensualité supérieure à sa capacité réelle. Un échéancier soutenable vaut mieux qu’un démarrage rapide suivi d’une interruption. En cas de financement par prêt, le coût total du crédit et les conditions de remboursement doivent être compris avant tout engagement.
Une méthode simple pour passer à l’action
Commencez par demander un devis détaillé à plusieurs établissements. Notez séparément le code, les heures de conduite, les frais d’examen et le coût d’une heure supplémentaire. Estimez ensuite votre budget mensuel disponible, puis recherchez les aides correspondant à votre âge, votre statut et votre projet.
Après cette première étape, prenez rendez-vous pour parler de votre niveau et de vos contraintes horaires. L’objectif n’est pas seulement d’obtenir un prix, mais de comprendre le parcours prévu, la fréquence des leçons et la manière dont la progression sera suivie. Ces informations permettent de sélectionner une formation réaliste avant de mobiliser une épargne ou un financement.
Un projet plus maîtrisé dès le premier devis
Financer son permis de conduire demande moins de hasard lorsque chaque dépense est identifiée et reliée à une étape de formation. En répartissant le budget entre code, conduite, examens et frais annexes, le candidat sait ce qu’il doit financer et conserve une marge pour les besoins imprévus. La recherche d’aides peut ensuite réduire le montant restant à sa charge.
Le choix de l’auto-école complète cette démarche. Une structure capable d’expliquer ses prestations, d’évaluer le niveau de départ et d’organiser un planning cohérent aide à transformer un objectif coûteux en projet concret. Le meilleur moment pour agir est avant l’inscription : un devis précis, un calendrier réaliste et une solution de financement adaptée donnent au permis des bases solides.